Pagamento a rate online (Buy Now Pay Later): come funziona, costi e rischi
Compri subito e paghi in tre o quattro rate: spesso è gratis, ma ritardi e piani accumulati costano. Cosa controllare prima e cosa cambia con le nuove regole sul credito.
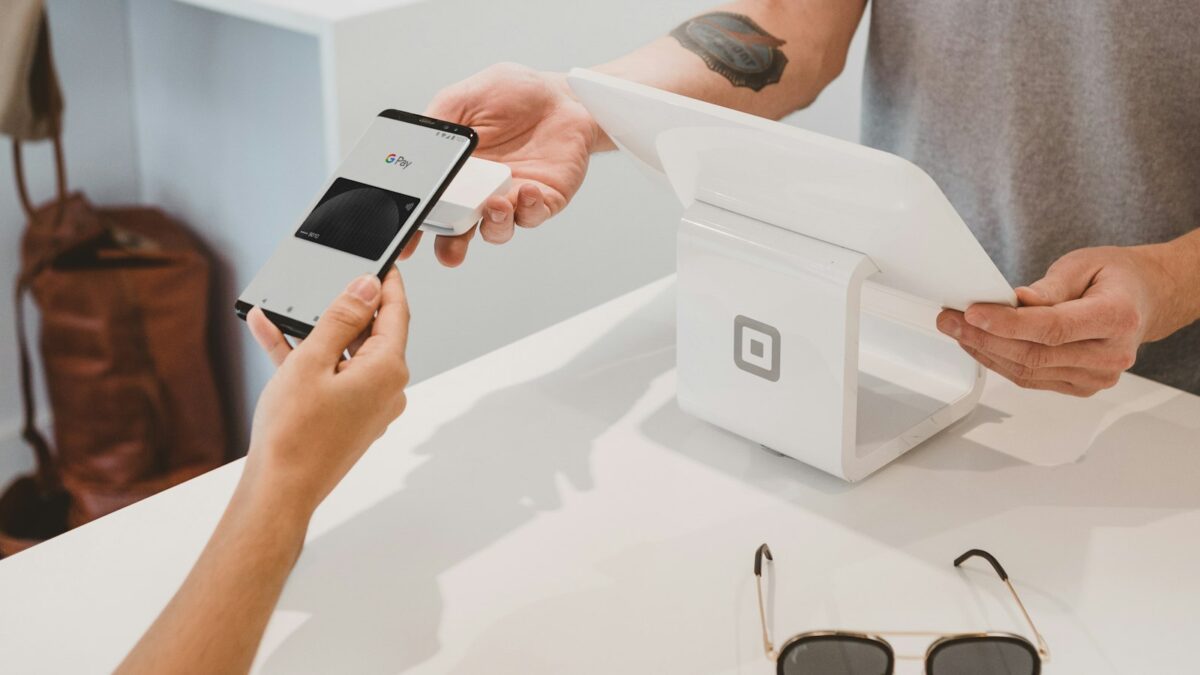
Il pagamento a rate online, chiamato anche “compra ora e paga dopo” (in inglese Buy Now Pay Later, BNPL), ti permette di ricevere subito quello che compri e di pagarlo in genere in tre o quattro rate mensili, addebitate sulla carta o sul conto. Spesso non costa nulla se paghi tutto puntualmente, ma un ritardo può costare caro e più piani attivi insieme possono pesare sul bilancio più di quanto sembri.
Con il Black Friday e gli acquisti di Natale alle porte, è il momento in cui questa opzione compare più spesso alla cassa dei negozi online. Ecco come funziona, cosa controllare prima di cliccare e cosa cambia con le nuove regole europee sul credito ai consumatori.
Come funziona il pagamento a rate online
Secondo la scheda della Banca d’Italia sul portale “L’economia per tutti”, il BNPL è un finanziamento pensato per acquisti di importo contenuto. Funziona così:
- al momento di pagare, online o al POS di un negozio, scegli l’opzione di pagamento dilazionato;
- accetti le condizioni del servizio, spesso con un solo clic;
- paghi subito una parte del prezzo e autorizzi l’addebito delle rate successive sulla carta o sul conto che hai indicato;
- le rate, di numero e importo già stabiliti, vengono prelevate in automatico alle scadenze.
Nella maggior parte dei casi dietro il servizio c’è una banca o un intermediario finanziario, che paga subito l’intero importo al venditore e poi incassa le tue rate. A volte, invece, è il venditore stesso a concedere la dilazione. La richiesta viene accettata quasi sempre in pochi secondi e con poche informazioni: per questo la Banca d’Italia avverte che la valutazione della tua capacità di rimborso, il cosiddetto merito creditizio, non sempre viene fatta, o viene fatta in modo semplificato.
Quanto costa davvero comprare a rate senza interessi
Molti piani sono a costo zero se paghi ogni rata in tempo. Ma non è una regola: dipende dal contratto. Prima di accettare controlla nei “termini del servizio”:
- TAN e TAEG: se sono superiori a zero, paghi interessi o commissioni anche senza ritardi (qui trovi la differenza tra TAN e TAEG);
- penali e interessi di mora in caso di ritardo, che secondo la Banca d’Italia possono essere anche elevati;
- eventuali piani più lunghi proposti con interessi, accanto a quello gratuito.
Il punto chiave è semplice: dilazionare non cancella la spesa, la sposta nei mesi successivi. Se una rata non passa perché la carta è senza fondi, il prezzo finale dell’acquisto può salire.
Il rischio più sottovalutato: troppe rate insieme
Ogni singola dilazione sembra piccola. La Banca d’Italia, in un approfondimento pubblicato ad aprile 2026, indica che l’importo medio è di poco superiore a 200 euro e che in Italia le transazioni pagate così sono passate da circa 1 miliardo di euro nel 2021 a quasi 10 miliardi nel 2025; circa un italiano su tre lo ha usato almeno una volta.
Il problema nasce quando i piani si sommano: tre o quattro acquisti diversi, ciascuno con le sue rate, più altri prestiti già in corso. La stessa analisi rileva che chi ha già più debiti tende a usare di più il BNPL, con il rischio di scivolare nel sovraindebitamento. Inoltre alcuni di questi finanziamenti, proprio perché piccoli, possono non comparire negli archivi che le banche consultano: la Centrale dei rischi ha una soglia di segnalazione di 30.000 euro e la partecipazione ai sistemi privati di informazione creditizia è volontaria per gli operatori.
Chi ti tutela: dipende da chi ti fa credito
Le tutele cambiano a seconda di chi concede la dilazione. Lo spiega bene questa tabella, costruita sulle indicazioni della Banca d’Italia:
| Chi concede la dilazione | Regole che si applicano | Se c’è un problema |
|---|---|---|
| Banca o intermediario finanziario | Regole sulla trasparenza bancaria, qualunque sia l’importo | Reclamo all’intermediario, poi esposto alla Banca d’Italia o ricorso all’Arbitro Bancario Finanziario |
| Banca o intermediario, acquisto da almeno 200 euro con interessi o commissioni | Anche le regole sul credito ai consumatori, con documenti informativi gratuiti e diritto al rimborso se il bene non arriva | Come sopra |
| Il venditore stesso | Non si applicano le regole di trasparenza e tutela del Testo unico bancario | Solo la giustizia ordinaria |
Per questo il primo controllo da fare è capire con chi stai firmando: il nome del finanziatore è nel contratto che accetti al momento del pagamento.
Cosa cambia con le nuove regole sul credito ai consumatori
Con il decreto legislativo 31 dicembre 2025, n. 212, pubblicato in Gazzetta Ufficiale il 9 gennaio 2026, l’Italia ha recepito la nuova direttiva europea sul credito ai consumatori (direttiva UE 2023/2225). La Banca d’Italia spiega che la direttiva include esplicitamente il BNPL, partendo da un principio chiaro: è un prestito e va trattato come tale, e che le nuove regole si applicano in Italia non prima di novembre 2026. Tra le novità previste dal decreto:
- restano escluse solo le dilazioni davvero gratuite concesse direttamente dal venditore, entro 50 giorni dalla consegna e senza un finanziatore esterno;
- se il venditore cede il credito a una società finanziaria, quella dilazione conta come credito concesso da terzi, con gli stessi obblighi del finanziatore;
- la valutazione del merito creditizio deve essere approfondita e il credito si concede solo se è probabile che tu riesca a ripagarlo;
- il credito non può essere concesso senza una tua richiesta e un consenso esplicito, che non può essere ricavato da caselle già spuntate;
- se la valutazione è automatizzata, puoi chiedere una spiegazione e un riesame;
- chi è in difficoltà con i pagamenti deve ricevere un ragionevole grado di tolleranza prima delle azioni di recupero, e le spese per il ritardo non possono superare i costi sostenuti dal finanziatore.
Le modalità di dettaglio, come le regole semplificate per i contratti sotto i 200 euro, sono affidate alla Banca d’Italia: conviene quindi leggere sempre le informazioni che il finanziatore è tenuto a darti prima della firma.
Prima di cliccare “paga a rate”: la lista dei controlli
- Chiediti se potresti pagare tutto subito. Se la risposta è no, rifletti due volte: la rata è un impegno nei prossimi mesi.
- Conta i piani già attivi e somma le rate in scadenza ogni mese.
- Leggi TAN, TAEG e penali nei termini del servizio.
- Verifica chi è il finanziatore: da questo dipendono le tue tutele.
- Controlla che la carta abbia fondi alle date di addebito: è lì che nascono le penali.
- Tieni il quadro dei tuoi debiti: puoi consultare gratis la Centrale dei rischi e i sistemi di informazione creditizia (ecco come consultare la Centrale dei rischi).
Cosa fare se qualcosa va storto
Se ti addebitano rate non dovute, penali che non ti tornano o il bene non è mai arrivato:
- scrivi un reclamo alla banca o all’intermediario che ha concesso il pagamento a rate, conservando le ricevute;
- se la risposta non ti soddisfa o non arriva, puoi presentare un esposto alla Banca d’Italia oppure fare ricorso all’Arbitro Bancario Finanziario, più rapido ed economico di una causa;
- se la dilazione era concessa dal venditore, la strada è la giustizia ordinaria: in questi casi un’associazione dei consumatori può aiutarti a capire come muoverti.
Domande frequenti
Il pagamento a rate online è un prestito?
Sì. Per la Banca d’Italia è a tutti gli effetti un finanziamento, anche quando è senza interessi.
Se salto una rata cosa succede?
Di solito paghi penali o interessi di mora, previsti dal contratto. I ritardi possono anche peggiorare la tua affidabilità come cliente e rendere più difficili i prestiti futuri.
Posso usarlo anche nei negozi fisici?
Sì, alcuni servizi si attivano anche al POS del negozio, al momento del pagamento.
Conviene rispetto alla carta revolving?
Sono strumenti diversi: il BNPL ha un numero di rate fisso, la revolving un debito che si ricostituisce man mano che spendi. Ne parliamo nella guida su come funziona la carta revolving. In ogni caso conta il costo indicato nel contratto.
Per approfondire, la Banca d’Italia ha una pagina dedicata al Buy Now Pay Later sul portale “L’economia per tutti”. Questa guida offre solo informazioni generali: per una situazione di debito personale puoi rivolgerti a un’associazione dei consumatori.
Informazioni aggiornate al 14 novembre 2026. Le regole possono cambiare: verifica sempre sul sito ufficiale indicato.