Phishing, la banca deve rimborsare subito: cosa dice la sentenza della Corte Ue
Per la Corte di giustizia europea, dopo un'operazione non autorizzata la banca deve restituire i soldi entro il giorno lavorativo successivo. Le colpe si accertano dopo.
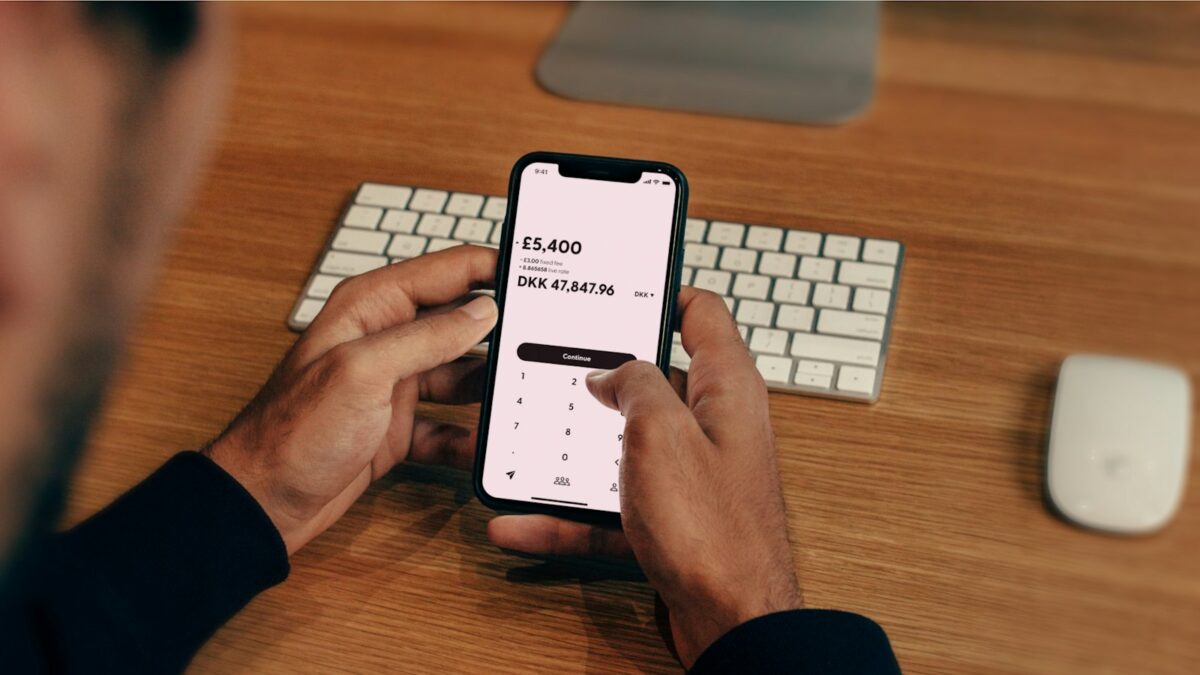
Sul rimborso phishing da parte della banca arriva un chiarimento importante dall’Europa: se dal conto di un cliente parte un’operazione che lui non ha autorizzato, la banca deve restituire i soldi subito, al più tardi entro la fine del giorno lavorativo successivo a quello in cui viene a saperlo. Solo dopo potrà eventualmente chiedere indietro la somma, se dimostra che il cliente ha agito con dolo o colpa grave. Lo ha stabilito la Corte di giustizia dell’Unione europea nella causa C-70/25, con una sentenza resa pubblica il 15 ottobre.
Il caso da cui nasce la sentenza
La vicenda arriva dalla Polonia. Una donna stava vendendo un oggetto online quando un finto acquirente le ha mandato un link che sembrava arrivare dalla piattaforma di vendita. Cliccando, è finita su una pagina identica a quella della sua banca e ha inserito le credenziali di accesso. Il truffatore ha così spostato dal suo conto circa 700 euro.
La cliente ha segnalato l’accaduto il giorno dopo, ma la banca ha rifiutato il rimborso, sostenendo che non avesse custodito con attenzione i propri dati. Il tribunale polacco che si è occupato della causa ha chiesto alla Corte europea come interpretare le regole comuni sui servizi di pagamento.
Rimborso phishing: cosa ha deciso la Corte
I giudici di Lussemburgo hanno separato due momenti diversi:
- il rimborso, che deve essere immediato se il cliente ha segnalato l’operazione in modo tempestivo;
- l’accertamento delle responsabilità, che viene dopo. Se la banca ritiene che il cliente abbia commesso una colpa grave, può chiedergli di restituire la somma, ma tocca a lei dimostrarlo.
In altre parole, il diritto della banca di recuperare i soldi in un secondo momento non le permette di rifiutare il rimborso in partenza. Secondo la Corte, questa separazione garantisce una tutela elevata ed evita che il consumatore debba fare causa per riavere il proprio denaro.
L’unica eccezione
La banca può non rimborsare soltanto se ha ragionevoli motivi per sospettare una frode da parte del cliente stesso, e in quel caso deve comunicare per iscritto le sue ragioni all’autorità nazionale competente. In Italia questa autorità è la Banca d’Italia.
Cosa cambia in Italia
Le regole italiane prevedono già il rimborso entro il giorno lavorativo successivo, con la stessa eccezione. Nella pratica, però, capita spesso che le banche neghino la restituzione invocando la colpa grave del cliente e tengano fermi i soldi in attesa di un reclamo, di una decisione dell’Arbitro Bancario Finanziario o di un giudice. La sentenza europea vale anche per i giudici nazionali che dovranno decidere casi simili.
Cosa può fare chi è stato truffato
- Bloccare subito carte e accessi e segnalare l’operazione alla banca il prima possibile.
- Presentare un reclamo scritto, chiedendo il riaccredito immediato della somma.
- Citare la sentenza della Corte di giustizia Ue nella causa C-70/25.
- Conservare messaggi, email e ricevute: servono a ricostruire l’accaduto.
Naturalmente la prevenzione resta la strada migliore: per riconoscere i messaggi falsi può essere utile la nostra guida sugli SMS truffa e su come riconoscerli. Per i casi più complicati, un’associazione di consumatori o un legale possono aiutare a valutare la situazione.